

Score por empresa
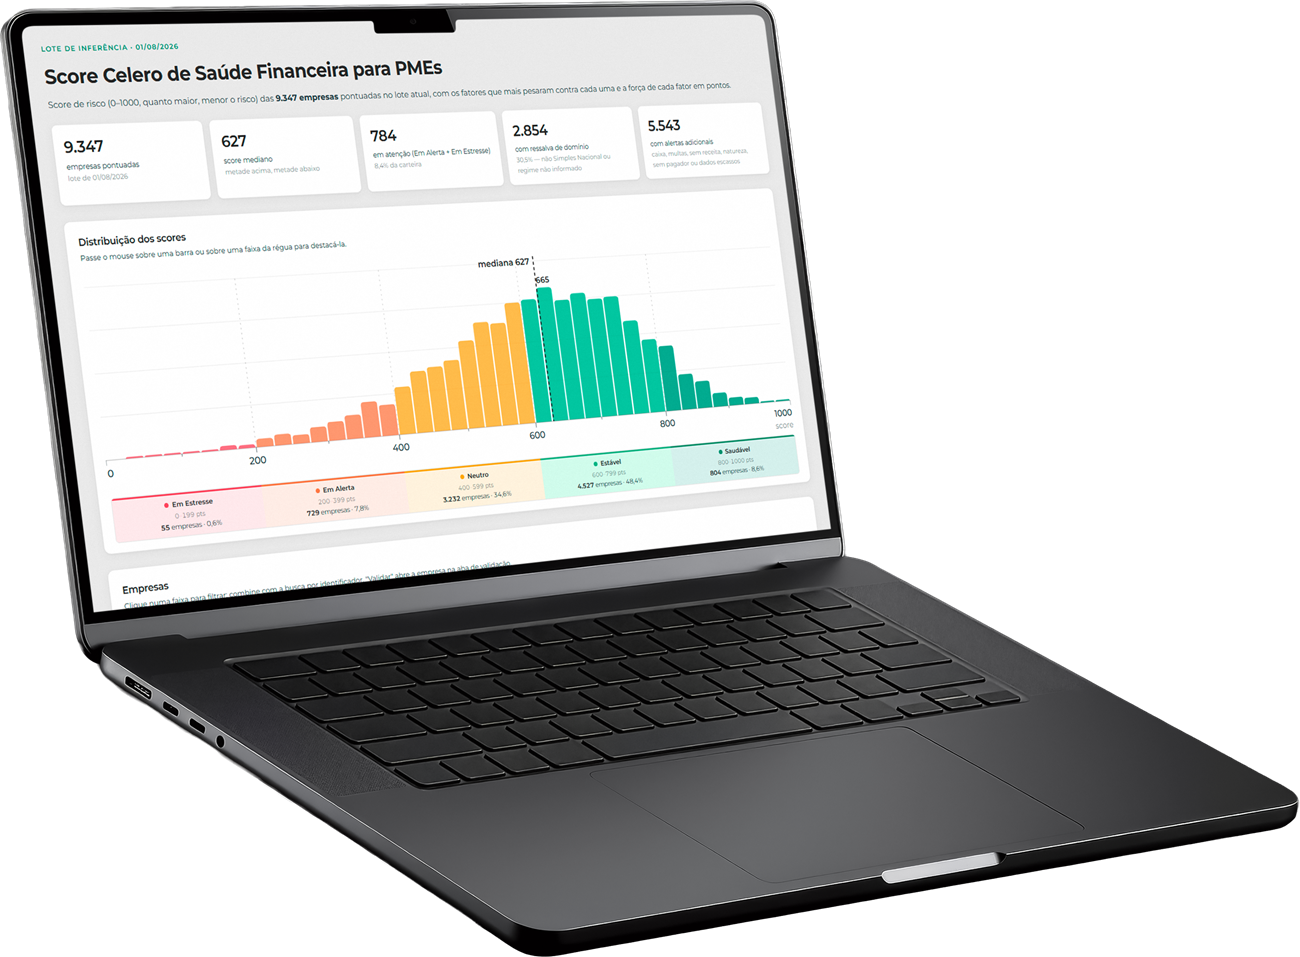
Nota de 0 a 1000, con los 3 factores que mejor la explican
Identifica riesgos en tu cartera PyME, de la morosidad a la confusión patrimonial, y convierte datos transaccionales en inteligencia para tomar decisiones más seguras y estratégicas
Habla con nosotrosSin contexto, analizar el riesgo de cada empresa exige más tiempo y esfuerzo
Fuentes (datos de Brasil): BACEN · FGV · SEBRAE · PwC · McKinsey
Nota de 0 a 1000, con los 3 factores que mejor la explican
Distribución de las empresas por franja de riesgo
Empresas en franja de bajo riesgo, listas para una oferta
Empresas con señales de deterioro financiero
Complementa tu política de crédito con Celero Score. Más información para decidir con seguridad, sin renunciar a los criterios de tu institución
Habla con nosotrosCelero es la primera infraestructura de datos de PyMEs de América Latina. Con un modelo fundacional propio, construido sobre más de 10 años de experiencia con PyMEs, leemos el movimiento real de las empresas y entregamos a las instituciones financieras una visión de cada cliente PyME de la cartera.
Es una inteligencia artificial propia, que aprendió de más de 10 años de transacciones de PyMEs. Separa lo que es ingreso de lo que solo pasa por la cuenta, como un préstamo, un aporte de socio o una transferencia entre cuentas del mismo dueño. Es la base sobre la que se construyen Insights, Score y BFM.
Del extracto completo de la propia institución. Es un dato que ya tiene, entero y retroactivo, pero que hoy no logra leer. No usamos buró ni datos públicos.
Sí. El procesamiento ocurre en un entorno segregado y la institución recibe la lectura por empresa, nunca una base clasificada. Tus datos no salen de casa ni se convierten en producto de terceros.
No. Celero propone y la institución decide. La lectura suma a lo que tu equipo y tus modelos ya hacen, sin sustituirlos.
La capacidad de pago observada de cada empresa, a partir de su movimiento real. Ayuda a ver el deterioro antes del primer atraso.
No. Suma una capa que ningún buró tiene y es especialmente útil para empresas nuevas o que el buró ve mal.
El modelo depende del perfil y del proyecto de cada institución. El primer paso suele ser un diagnóstico sobre tu propia cartera.